
Το τεχνικό πρόβλημα στο Google Cloud, που άφησε εκτός τραπεζικών συναλλαγών εκατομμύρια πελάτες, έφερε αμέσως στο προσκήνιο ένα εύλογο ερώτημα: θα μπορούσαν άραγε και οι ελληνικές τράπεζες να επηρεαστούν από μια αντίστοιχη βλάβη; Και, κυρίως, τι μπορούν να κάνουν οι καταθέτες ώστε να μη βρεθούν ξαφνικά χωρίς πρόσβαση στα χρήματά τους για όσο διάστημα διαρκεί μια τέτοια διακοπή;
Η απάντηση είναι ότι ένα ανάλογο περιστατικό δεν μπορεί να αποκλειστεί. Οι ελληνικές τράπεζες, όπως και ολόκληρος ο ευρωπαϊκός τραπεζικός κλάδος, επιταχύνουν τον ψηφιακό μετασχηματισμό τους και αξιοποιούν όλο και περισσότερο υπηρεσίες υπολογιστικού νέφους (cloud), τόσο για την ανάπτυξη εφαρμογών όσο και για τη διαχείριση δεδομένων και την υποστήριξη ψηφιακών υπηρεσιών. Αυτό, ωστόσο, δεν σημαίνει ότι όλες οι τραπεζικές λειτουργίες φιλοξενούνται στο cloud ή ότι εξαρτώνται από έναν και μόνο πάροχο.
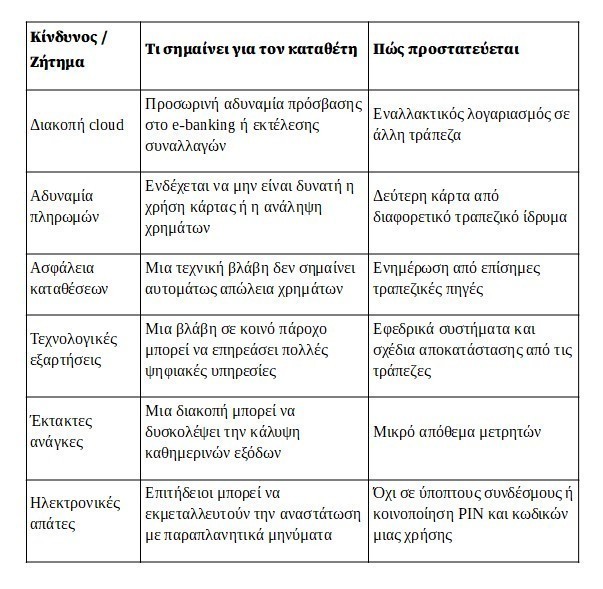
Η διακοπή της 20ής Οκτωβρίου 2026 ανέδειξε ακριβώς αυτή την ευαλωτότητα: όταν μια κρίσιμη τεχνολογική υποδομή αντιμετωπίζει πρόβλημα, οι συνέπειες μπορεί να ξεπεράσουν τα όρια μιας μεμονωμένης υπηρεσίας και να επηρεάσουν εφαρμογές, πληρωμές και άλλες ψηφιακές λειτουργίες που βασίζονται σε αυτήν. Για τους πελάτες, το αποτέλεσμα μπορεί να είναι η αδυναμία σύνδεσης στο e-banking, η καθυστέρηση μιας μεταφοράς ή η προσωρινή αδυναμία χρήσης μιας κάρτας.
Οι ελληνικές τράπεζες και η στροφή στο cloud
Οι τέσσερις συστημικές τράπεζες της χώρας —Eurobank, Εθνική Τράπεζα, Τράπεζα Πειραιώς και Alpha Bank— επενδύουν στον εκσυγχρονισμό των τεχνολογικών τους υποδομών και στην αξιοποίηση λύσεων cloud. Οι διεθνείς πάροχοι, όπως η Microsoft, η Google και η Amazon Web Services (AWS), προσφέρουν υπηρεσίες που μπορούν να βοηθήσουν τις τράπεζες να αναπτύσσουν ταχύτερα νέες εφαρμογές, να επεξεργάζονται μεγάλους όγκους δεδομένων και να ενισχύουν τις ψηφιακές τους δυνατότητες.
Η χρήση αυτών των υπηρεσιών, όμως, δεν συνεπάγεται ότι τα βασικά συστήματα που καταγράφουν τα υπόλοιπα των λογαριασμών και εκτελούν τις τραπεζικές συναλλαγές έχουν μεταφερθεί εξ ολοκλήρου σε εξωτερικές υποδομές. Οι τράπεζες μπορεί να συνδυάζουν ιδιόκτητα κέντρα δεδομένων, υποδομές τρίτων και υπηρεσίες cloud, ανάλογα με τις ανάγκες και τον σχεδιασμό τους.
Το κρίσιμο ζήτημα, επομένως, δεν είναι απλώς αν μια τράπεζα χρησιμοποιεί cloud, αλλά πόσο εξαρτώνται οι βασικές υπηρεσίες της από έναν συγκεκριμένο πάροχο ή από μια συγκεκριμένη τεχνολογική υποδομή. Αν, για παράδειγμα, μια υπηρεσία που υποστηρίζει τη λειτουργία μιας τραπεζικής εφαρμογής παρουσιάσει εκτεταμένη βλάβη, μπορεί να επηρεαστεί η πρόσβαση των πελατών, ακόμη κι αν τα ίδια τα τραπεζικά συστήματα και τα υπόλοιπα των λογαριασμών παραμένουν ασφαλή.
Πόσο προστατευμένες είναι οι τράπεζες;
Το ευρωπαϊκό κανονιστικό πλαίσιο προβλέπει αυστηρές απαιτήσεις για την ψηφιακή ανθεκτικότητα των χρηματοπιστωτικών οργανισμών. Κεντρικό ρόλο έχει ο κανονισμός DORA (Digital Operational Resilience Act), ο οποίος εφαρμόζεται από τις 17 Ιανουαρίου 2025 και ενισχύει τις υποχρεώσεις των χρηματοπιστωτικών επιχειρήσεων ως προς τη διαχείριση τεχνολογικών κινδύνων, την αντιμετώπιση περιστατικών και την εποπτεία τρίτων παρόχων.
Στην πράξη, οι τράπεζες οφείλουν να διαθέτουν σχέδια επιχειρησιακής συνέχειας και αποκατάστασης μετά από καταστροφές (disaster recovery), ώστε να μπορούν να περιορίζουν τις επιπτώσεις μιας βλάβης και να επαναφέρουν τις υπηρεσίες τους. Οι εφεδρικές υποδομές, τα αντίγραφα ασφαλείας και οι εναλλακτικοί τρόποι λειτουργίας αποτελούν βασικά εργαλεία αυτής της προσπάθειας.
Οι μηχανισμοί αυτοί, ωστόσο, δεν εξαλείφουν κάθε κίνδυνο. Η αποκατάσταση μιας υπηρεσίας μπορεί να απαιτήσει χρόνο, ενώ μια βλάβη σε κοινό τεχνολογικό πάροχο μπορεί να επηρεάσει ταυτόχρονα περισσότερα από ένα συστήματα. Το κατά πόσο θα επηρεαστεί μια ελληνική τράπεζα εξαρτάται από την αρχιτεκτονική των υποδομών της, τις υπηρεσίες που χρησιμοποιεί και το πόσο αποτελεσματικά λειτουργούν οι εναλλακτικές λύσεις της.
Κινδυνεύουν οι καταθέσεις ή μόνο η πρόσβαση σε αυτές;
Εδώ βρίσκεται η σημαντικότερη διάκριση. Μια τεχνική διακοπή δεν σημαίνει αυτομάτως ότι χάθηκαν χρήματα ή ότι παραβιάστηκαν προσωπικά δεδομένα. Συχνά το πρόβλημα αφορά τη διαθεσιμότητα μιας υπηρεσίας: ο πελάτης δεν μπορεί προσωρινά να συνδεθεί, να πραγματοποιήσει συναλλαγή ή να χρησιμοποιήσει την κάρτα του, παρότι τα χρήματα εξακολουθούν να εμφανίζονται στα τραπεζικά συστήματα.
Αυτό δεν σημαίνει ότι κάθε τεχνικό περιστατικό είναι ακίνδυνο ή ότι η ασφάλεια των δεδομένων είναι πάντοτε δεδομένη. Η φύση κάθε συμβάντος πρέπει να αξιολογείται ξεχωριστά. Επίσης, η εγγύηση καταθέσεων —έως 100.000 ευρώ ανά καταθέτη και ανά πιστωτικό ίδρυμα, υπό τους όρους του εφαρμοστέου συστήματος— αφορά την προστασία των επιλέξιμων καταθέσεων σε περίπτωση αδυναμίας μιας τράπεζας και όχι την άμεση πρόσβαση στα χρήματα κατά τη διάρκεια μιας τεχνικής βλάβης.
Με άλλα λόγια, ακόμη κι αν οι καταθέσεις παραμένουν ασφαλείς, ένας πελάτης μπορεί να βρεθεί για κάποιες ώρες χωρίς τη δυνατότητα να πληρώσει έναν λογαριασμό, να κάνει μια μεταφορά ή να χρησιμοποιήσει την κάρτα του. Και αυτή η προσωρινή αδυναμία μπορεί να αποδειχθεί ιδιαίτερα ενοχλητική όταν όλες οι καθημερινές συναλλαγές περνούν μέσα από μία μόνο τράπεζα ή εφαρμογή.
Τι μπορούν να κάνουν οι καταθέτες
Η πιο πρακτική προφύλαξη είναι να μην εξαρτώνται οι καθημερινές πληρωμές αποκλειστικά από έναν τραπεζικό λογαριασμό ή μία ψηφιακή πλατφόρμα. Ένας δεύτερος λογαριασμός σε διαφορετική τράπεζα, με διαθέσιμα χρήματα για βασικές ανάγκες, μπορεί να προσφέρει εναλλακτική λύση αν η κύρια τράπεζα αντιμετωπίσει διακοπή λειτουργίας. Αντίστοιχα, μια δεύτερη κάρτα, εκδομένη από διαφορετικό ίδρυμα, μπορεί να φανεί χρήσιμη —χωρίς, βέβαια, να υπάρχει εγγύηση ότι κάθε εναλλακτικό μέσο πληρωμής θα λειτουργεί σε κάθε πιθανό περιστατικό.
Ένα μικρό απόθεμα μετρητών για έκτακτες ανάγκες μπορεί επίσης να καλύψει βασικά έξοδα, ιδιαίτερα αν η διακοπή επηρεάσει ταυτόχρονα ηλεκτρονικές πληρωμές και αναλήψεις. Παράλληλα, είναι χρήσιμο οι καταθέτες να γνωρίζουν εκ των προτέρων τους επίσημους τρόπους επικοινωνίας με την τράπεζά τους και να ενημερώνονται από τα επίσημα κανάλια της για την έκταση και τη διάρκεια μιας βλάβης.
Προσοχή και στις ηλεκτρονικές απάτες
Μια μεγάλη διακοπή υπηρεσιών δεν δημιουργεί μόνο τεχνικά προβλήματα. Μπορεί να αποτελέσει και ευκαιρία για επιτήδειους, οι οποίοι εκμεταλλεύονται την ανησυχία των πελατών στέλνοντας παραπλανητικά SMS ή email με την υποτιθέμενη ενημέρωση ότι πρέπει να «επαληθεύσουν» τον λογαριασμό τους ή να αποκαταστήσουν την πρόσβαση στην κάρτα τους.
Οι καταθέτες δεν πρέπει να πατούν σε ύποπτους συνδέσμους ούτε να κοινοποιούν κωδικούς πρόσβασης, PIN ή κωδικούς μιας χρήσης. Για οποιαδήποτε ενημέρωση ή ενέργεια ασφαλείας, πρέπει να χρησιμοποιούν την επίσημη εφαρμογή, την ιστοσελίδα ή το τηλέφωνο της τράπεζάς τους. Αν παρατηρήσουν ύποπτη συναλλαγή, χρειάζεται να επικοινωνήσουν άμεσα με το ίδρυμα μέσω επίσημου καναλιού.
Η ψηφιακή ευκολία χρειάζεται και εναλλακτική λύση
Η στροφή των τραπεζών στο cloud προσφέρει σημαντικά οφέλη, από την ταχύτερη ανάπτυξη υπηρεσιών έως την καλύτερη αξιοποίηση δεδομένων. Ταυτόχρονα, όμως, δημιουργεί νέες εξαρτήσεις από τεχνολογικές υποδομές που μπορεί να βρίσκονται έξω από τον άμεσο έλεγχο μιας τράπεζας.
Για τους Έλληνες καταθέτες, το συμπέρασμα δεν είναι ότι πρέπει να ανησυχούν για την ασφάλεια των χρημάτων τους κάθε φορά που παρουσιάζεται μια βλάβη. Είναι ότι η ψηφιακή τραπεζική, όσο εύχρηστη κι αν είναι, δεν μπορεί να θεωρείται απρόσβλητη από τεχνικές διακοπές. Η ύπαρξη ενός δεύτερου λογαριασμού, μιας εναλλακτικής κάρτας και λίγων μετρητών για έκτακτες ανάγκες μπορεί να κάνει τη διαφορά ανάμεσα σε μια προσωρινή ενόχληση και σε μια σοβαρή δυσκολία στην καθημερινότητα.
Το ρίσκο πίσω από το e-banking: Τι πρέπει να γνωρίζουν οι καταθέτες