
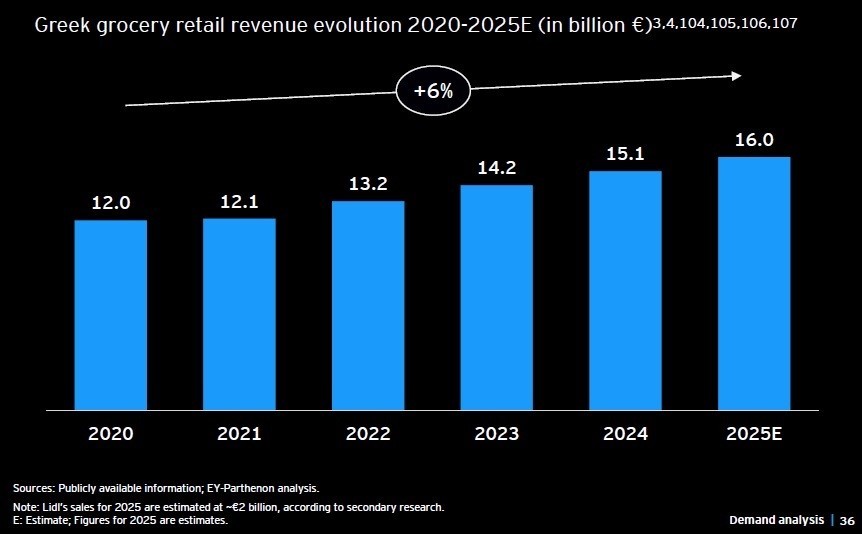
Έξι ποσοστιαίες μονάδες μεριδίου αγοράς έχει κερδίσει ο Σκλαβενίτης μέσα σε μία πενταετία, τέσσερις έχει χάσει η ΑΒ Βασιλόπουλος, ενώ η εξαγορά της Κρητικός από τη Μασούτης δημιουργεί έναν νέο όμιλο με συνδυασμένες πωλήσεις άνω των 2 δισ. ευρώ. Την ίδια ώρα, η Lidl έχει αναρριχηθεί και παγιωθεί στη δεύτερη θέση, η METRO επεκτείνεται στα μικρά καταστήματα και ο Γαλαξίας καλείται να αντιμετωπίσει τη σημαντική υποχώρηση της κερδοφορίας του. Οι συσχετισμοί στην αγορά των σούπερ μάρκετ, αξίας 16 δισ. ευρώ, αλλάζουν. Και πίσω από τις κινήσεις των μεγάλων αλυσίδων βρίσκεται μια ακόμη μεγαλύτερη πρόκληση: η ελληνική αγορά τροφίμων θα πρέπει τα επόμενα χρόνια να αναπτυχθεί σε μια χώρα με ολοένα λιγότερους κατοίκους.
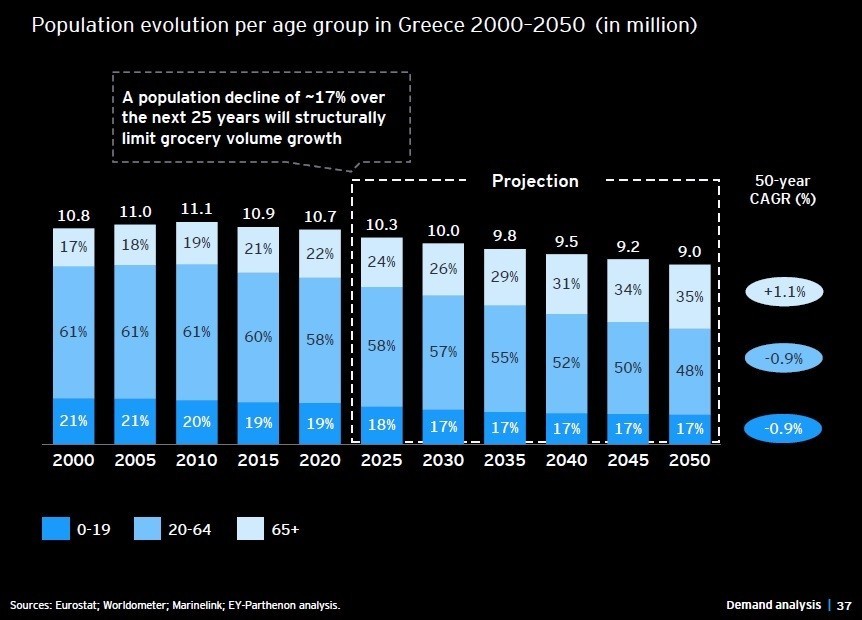
Η νέα μελέτη της EY-Parthenon, Grocery Retail Sector Outlook 2026, αποτυπώνει με αριθμούς αυτή την αντίφαση. Η αγορά έχει μεγαλώσει κατά περίπου 4 δισ. ευρώ από το 2020, με μέρος της αύξησης να προέρχεται από τις ανατιμήσεις. Ωστόσο, σύμφωνα με τις δημογραφικές προβολές που χρησιμοποιεί η μελέτη, ο πληθυσμός της Ελλάδας αναμένεται να μειωθεί από περίπου 10,3 εκατομμύρια το 2025 σε 9 εκατομμύρια το 2050, ενώ το ποσοστό των ατόμων άνω των 65 ετών θα αυξηθεί από 24% σε 35%. Πρόκειται για μια εξέλιξη που περιορίζει τις δυνατότητες αύξησης των πωλούμενων ποσοτήτων στην εγχώρια αγορά και υποχρεώνει τις αλυσίδες να αναζητήσουν ανάπτυξη πέρα από το παραδοσιακό σούπερ μάρκετ.
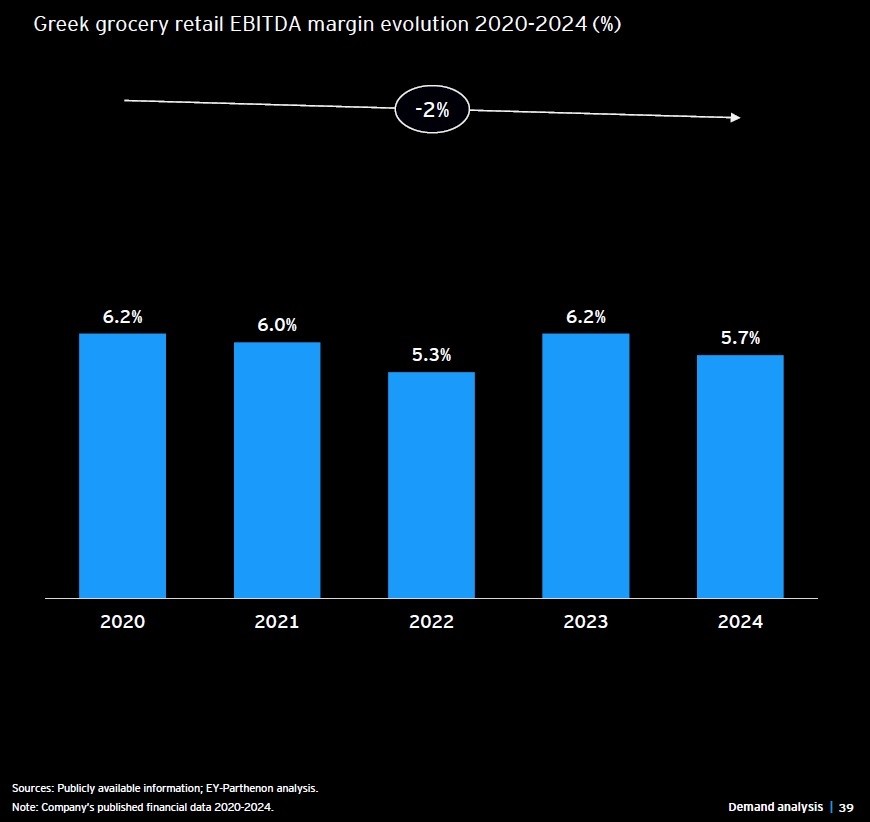
Η πίεση είναι ήδη ορατή στα οικονομικά αποτελέσματα. Το μέσο περιθώριο EBITDA του κλάδου υποχώρησε από 6,2% το 2020 σε 5,7% το 2024, ενώ οι ετήσιες επενδύσεις προσεγγίζουν τα 480 εκατ. ευρώ. Ο γενικός διευθυντής της Ένωσης Σούπερ Μάρκετ Ελλάδας, Απόστολος Πεταλάς, επισημαίνει στη μελέτη ότι η κερδοφορία των επιχειρήσεων δεν επαρκεί για να καλύψει ούτε το μισό των επενδυτικών τους αναγκών.
Η δημογραφική συρρίκνωση, το αυξανόμενο κόστος και η ανάγκη για οικονομίες κλίμακας δημιουργούν έτσι τις προϋποθέσεις για έναν νέο κύκλο συγκέντρωσης. Όπως εκτιμά στέλεχος του κλάδου που συμμετέχει στη μελέτη, οι οικονομικές πιέσεις θα οδηγήσουν περισσότερες αλυσίδες σε συνενώσεις, καθώς δεν θα μπορούν όλες να διατηρήσουν ανεξάρτητη παρουσία με την ίδια ευκολία. Η εκτίμησή του είναι ότι σε πέντε χρόνια θα έχουν απομείνει πέντε μεγάλες αλυσίδες και αισθητά λιγότεροι περιφερειακοί παίκτες. Δεν πρόκειται για βέβαιη πρόβλεψη, αλλά αποτυπώνει το κλίμα μέσα στο οποίο λαμβάνονται πλέον οι επιχειρηματικές αποφάσεις.
Οι συσχετισμοί
Η μεγαλύτερη μεταβολή της τελευταίας πενταετίας αφορά τον Σκλαβενίτη. Σύμφωνα με τις εκτιμήσεις της EY-Parthenon, το μερίδιο της Ελληνικές Υπεραγορές Σκλαβενίτης αυξήθηκε από 26% το 2020 σε 32% το 2025. Η ΑΒ Βασιλόπουλος υποχώρησε από 17% σε 13%, η METRO διατήρησε περίπου το 11%, η Μασούτης ενισχύθηκε από 7% σε 8%, η Κρητικός από 3% σε 5%, ενώ ο Γαλαξίας περιορίστηκε από 4% σε 3%.
Η Lidl περιλαμβάνεται στην εκτίμηση για το συνολικό μέγεθος της αγοράς, αλλά δεν παρουσιάζεται στον συγκεκριμένο πίνακα μεριδίων, καθώς δεν δημοσιεύει αντίστοιχα αναλυτικά οικονομικά στοιχεία. Η EY εκτιμά τις πωλήσεις της στην Ελλάδα κοντά στα 2 δισ. ευρώ για το 2025, ενώ η ίδια η εταιρεία υποστηρίζει ότι κατέχει τη δεύτερη θέση.
Η εξαγορά της Κρητικός από τη Μασούτης μεταβάλλει περαιτέρω τις ισορροπίες. Για τον Γιάννη Μασούτη, πρόεδρο της Δ. Μασούτης Α.Ε. και εκπρόσωπο της δεύτερης γενιάς της οικογενειακής επιχείρησης, αποτελεί τη μεγαλύτερη κίνηση σε μια διαδρομή διαδοχικών εξαγορών που μετέτρεψαν την αλυσίδα από βορειοελλαδίτικη δύναμη σε πανελλαδικό παίκτη.
Η πρόκληση, ωστόσο, δεν εξαντλείται στο μέγεθος. Η Μασούτης εμφάνισε το 2025 πωλήσεις 1,2 δισ. ευρώ και EBITDA 72,4 εκατ. ευρώ, με περιθώριο περίπου 6%, ενώ η Κρητικός είχε πωλήσεις 836 εκατ. ευρώ, περιθώριο EBITDA 3,5% και ζημιές. Το νέο σχήμα θα πρέπει να βελτιώσει την αποδοτικότητα του διευρυμένου δικτύου, να ενοποιήσει συστήματα και εμπορικές πολιτικές και να αξιοποιήσει τις συνέργειες στις προμήθειες και στα logistics.
«Πλέον αλλάξαμε πίστα, αλλάξαμε γήπεδο», είχε δηλώσει στο Business Stories ο διευθύνων σύμβουλος της Μασούτης, Θεόδωρος Γεροστεργιούδης, που έχει αναλάβει την επιχειρησιακή υλοποίηση της ενοποίησης. Το σχέδιο περιλαμβάνει περίπου 400 εταιρικά καταστήματα της Κρητικός και την αναζήτηση νέου κέντρου διανομής περίπου 60.000 τετραγωνικών μέτρων στην Αττική. Η διοίκηση εκτιμά ότι θα απαιτηθεί περίπου μία τριετία για να αποδώσουν πλήρως οι συνέργειες.
Πέρα από το ράφι
Ο κ. Γεράσιμος Σκλαβενίτης, διευθύνων σύμβουλος της Ελληνικές Υπεραγορές Σκλαβενίτης, βρίσκεται μπροστά σε μια διαφορετική πρόκληση. Δέκα χρόνια μετά την ανάληψη του δικτύου Μαρινόπουλος, η οικογενειακή επιχείρηση έχει αποκτήσει ηγετική θέση στην ελληνική αγορά και αναζητεί πλέον πρόσθετες πηγές ανάπτυξης πέρα από το παραδοσιακό λιανεμπόριο.
Ο ενοποιημένος κύκλος εργασιών του ομίλου έφθασε το 2025 τα 6,13 δισ. ευρώ, αυξημένος κατά 10,3%, ενώ οι επενδύσεις ανήλθαν στο ιστορικό υψηλό των 228 εκατ. ευρώ. Τα EBITDA διαμορφώθηκαν στα 392,1 εκατ. ευρώ, αλλά το περιθώριο περιορίστηκε από 6,74% σε 6,39%, με τα καθαρά κέρδη στα 99,5 εκατ. ευρώ.
Η απάντηση της διοίκησης είναι η επέκταση στην παραγωγή τροφίμων. Η συμμετοχή στην Eurocatering, την εταιρεία πίσω από τον «Φρεσκούλη», και οι δραστηριότητες της Baker Master και της Meat House ενισχύουν την παρουσία του ομίλου στην παραγωγή και επεξεργασία προϊόντων. Το μεγαλύτερο βήμα είναι το εργοστάσιο έτοιμων γευμάτων στη Μαγούλα, επένδυση περίπου 100 εκατ. ευρώ, με σχεδιαζόμενη δυνατότητα παραγωγής έως 250.000 γευμάτων ημερησίως και προοπτική εξαγωγών.
Η κίνηση αυτή εντάσσεται σε μια ευρύτερη τάση που αναδεικνύει η EY-Parthenon: οι αλυσίδες σούπερ μάρκετ επεκτείνονται σε περισσότερα στάδια της αλυσίδας αξίας, από την παραγωγή μέχρι την τελική διάθεση. Ταυτόχρονα, επιχειρήσεις διανομής και ψηφιακές πλατφόρμες διεκδικούν μεγαλύτερο μέρος της λιανικής αγοράς. Το παραδοσιακό όριο ανάμεσα στον παραγωγό, τον διανομέα, τον λιανέμπορο και την εστίαση γίνεται λιγότερο σαφές.
Σημαντικό πεδίο είναι τα νωπά προϊόντα. Σύμφωνα με τη μελέτη, περίπου το 60% των φρούτων και λαχανικών και το 55% του κρέατος εξακολουθεί να πωλείται εκτός των σούπερ μάρκετ. Για τις μεγάλες αλυσίδες, η διεκδίκηση μεγαλύτερου μέρους αυτής της κατανάλωσης μπορεί να προσφέρει ανάπτυξη ακόμη και όταν η συνολική εγχώρια ζήτηση δεν αυξάνεται.
Το μικρό κατάστημα
Τη μεταβολή των καταναλωτικών συνηθειών επιχειρεί να αξιοποιήσει ο κ. Αριστοτέλης Παντελιάδης, πρόεδρος και διευθύνων σύμβουλος της ΜΕΤΡΟ ΑΕΒΕ, που αναπτύσσει τα My market και τα METRO Cash & Carry. Ο επιχειρηματίας δεύτερης γενιάς διατηρεί τη διπλή παρουσία στη λιανική και στη χονδρική, δίνοντας πλέον ιδιαίτερη βαρύτητα στην αποδοτικότητα των επενδύσεων.
Η METRO κατέγραψε το 2025 πωλήσεις περίπου 1,7 δισ. ευρώ, EBITDA 70 εκατ. ευρώ και καθαρά κέρδη 24 εκατ. ευρώ. Ο κ. Παντελιάδης έχει επισημάνει ότι το μοντέλο franchise μπορεί να προσφέρει υψηλότερες αποδόσεις από τα παραδοσιακά εταιρικά καταστήματα. Σε αυτή τη λογική εντάσσεται η ανάπτυξη των My market Local, με στόχο περίπου 100 καταστήματα έως το τέλος του 2026.
Η επιλογή συμβαδίζει με τη μετατόπιση μέρους της κατανάλωσης προς τα μικρά σημεία πώλησης. Σύμφωνα με τη NielsenIQ, τα σούπερ μάρκετ επιφάνειας 100–400 τετραγωνικών μέτρων κατέγραψαν αύξηση πωλήσεων 8,8% στο εννεάμηνο του 2026. Οι αλλαγές στον τρόπο ζωής, τα μικρότερα νοικοκυριά και η ανάγκη για γρήγορες καθημερινές αγορές ενισχύουν το κατάστημα γειτονιάς. Για τις μεγάλες αλυσίδες, πρόκειται για ευκαιρία να διεκδικήσουν μέρος της αγοράς των περιπτέρων και των ψιλικατζίδικων, η οποία υπολογίζεται σε περίπου 5 δισ. ευρώ.
Σημαντική πηγή πρόσθετης ζήτησης αποτελεί ο τουρισμός. Η EY-Parthenon υπολογίζει ότι οι καθαρές πωλήσεις των σούπερ μάρκετ στα ελληνικά νησιά έφθασαν το 2024 τα 2,3 δισ. ευρώ, αντιπροσωπεύοντας περίπου το 15,6% της συνολικής αγοράς. Το στοιχείο εξηγεί γιατί οι μεγάλες αλυσίδες επεκτείνονται σε νησιωτικές περιοχές, συχνά μέσω εξαγορών τοπικών δικτύων.
Το 94% των τουριστών πραγματοποιεί αγορές ειδών παντοπωλείου κατά την παραμονή του στην Ελλάδα, σύμφωνα με τη μελέτη. Η ζήτηση αυτή επηρεάζει και τη σύνθεση των προϊόντων, με περισσότερα έτοιμα γεύματα, σνακ, μικρές συσκευασίες και τοπικά προϊόντα. Για έναν κλάδο που αντιμετωπίζει δημογραφική συρρίκνωση, οι επισκέπτες της χώρας αποτελούν μια πρόσθετη καταναλωτική βάση, με έντονη όμως εποχικότητα.
Οι εξαγωγές
Μια ακόμη απάντηση στα όρια της εγχώριας αγοράς έρχεται από το εξωτερικό. Η EY-Parthenon καταγράφει τέσσερα διαφορετικά μοντέλα με τα οποία οι μεγάλες αλυσίδες μετατρέπονται σταδιακά σε εξαγωγικές πλατφόρμες ελληνικών προϊόντων.
Η Lidl αξιοποιεί το διεθνές της δίκτυο για τη διάθεση ελληνικών προϊόντων σε άλλες αγορές. Ο κ. Μίλτος Φοροζίδης, διευθύνων σύμβουλος και πρόεδρος Διοίκησης της Lidl Ελλάς, έχει αναδείξει την εξαγωγική δραστηριότητα ως ένα από τα σημαντικά πλεονεκτήματα της ελληνικής θυγατρικής του ομίλου Schwarz. Η αξία των εξαγωγών ελληνικών προϊόντων μέσω του δικτύου της Lidl ξεπέρασε τα 600 εκατ. ευρώ το 2025, έναντι 528 εκατ. ευρώ το 2024.
Η εταιρεία προγραμματίζει παράλληλα επενδύσεις άνω των 200 εκατ. ευρώ τη διετία 2026–2027, με νέα καταστήματα, ανακαινίσεις και ενίσχυση των υποδομών logistics. Ο κ. Φοροζίδης αναμένεται να παραδώσει τη διοίκηση της Lidl Ελλάς και Κύπρου στον Γεώργιο Τοκατλή τον Μάρτιο του 2027, με το επενδυτικό πρόγραμμα να περνά στην επόμενη διοικητική περίοδο.
Διαφορετικό μοντέλο ακολουθεί η ΑΒ Βασιλόπουλος, η οποία αξιοποιεί τις υποδομές της Σίνδου ως εξαγωγικό κόμβο για τη Νοτιοανατολική Ευρώπη, με εξαγωγικό τζίρο περίπου 90 εκατ. ευρώ το 2025. Η Μασούτης, από την πλευρά της, δημιούργησε το 2025 τη Hellenic Authentic Goods, με στόχο τη διάθεση προϊόντων ιδιωτικής ετικέτας «Από τον τόπο μας» σε αγορές του εξωτερικού. Ο Σκλαβενίτης σχεδιάζει να αξιοποιήσει την παραγωγή έτοιμων γευμάτων και για εξαγωγές.
Πρόκειται για τέσσερις διαφορετικές διαδρομές προς τον ίδιο στόχο: την αναζήτηση πωλήσεων πέρα από τα όρια της ελληνικής κατανάλωσης. Η εξέλιξη αυτή μεταβάλλει και τις σχέσεις των λιανεμπόρων με τους παραγωγούς, καθώς τα μεγάλα δίκτυα μπορούν να λειτουργήσουν ως δίαυλοι πρόσβασης σε ξένες αγορές.
Η δύσκολη εξίσωση
Στην ΑΒ Βασιλόπουλος, ο κ. Νίκος Λαβίδας, Brand President της αλυσίδας, έχει μπροστά του μια διαφορετική αποστολή: να επαναφέρει την εταιρεία σε κερδοφόρα τροχιά, ενώ παράλληλα επιχειρεί να ανακτήσει μέρος του μεριδίου που έχει χαθεί.
Η ΑΒ διατηρεί πωλήσεις κοντά στα 2 δισ. ευρώ, αλλά το 2025 εμφάνισε προσαρμοσμένα EBITDA περίπου 27 εκατ. ευρώ και καθαρές ζημιές κοντά στα 24 εκατ. ευρώ. Το προσαρμοσμένο περιθώριο EBITDA περιορίζεται στο 1,3%, στοιχείο που αποτυπώνει τις πιέσεις στην αποδοτικότητα, χωρίς να είναι απολύτως συγκρίσιμο με τα μη προσαρμοσμένα μεγέθη άλλων αλυσίδων.
Ο κ. Λαβίδας έχει επικεντρωθεί στην αναδιάρθρωση του δικτύου, στην ανάπτυξη του franchise και στον περιορισμό των λειτουργικών απωλειών. Το κόστος από απώλειες και σπατάλη προϊόντων υπερβαίνει το 2% των πωλήσεων, δηλαδή τα 40 εκατ. ευρώ ετησίως. Η αξιοποίηση της τεχνητής νοημοσύνης για την πρόβλεψη της ζήτησης και τη διαχείριση των αποθεμάτων συνδέεται άμεσα με την προσπάθεια βελτίωσης της κερδοφορίας.
Η τεχνολογία αποτελεί πλέον ευρύτερη τάση στον κλάδο. Η EY-Parthenon καταγράφει την ανάπτυξη αυτοματισμών στις αποθήκες, ψηφιακών εργαλείων τιμολόγησης και διαχείρισης προϊόντων, ηλεκτρονικών αγορών και υπηρεσιών ταχείας παράδοσης. Παράλληλα, αναδεικνύει το retail media, δηλαδή την αξιοποίηση των ψηφιακών καναλιών, των καταστημάτων και των δεδομένων αγορών για την παροχή διαφημιστικών υπηρεσιών στους προμηθευτές. Στο εξωτερικό, οι δραστηριότητες αυτές εξελίσσονται ήδη σε πρόσθετη πηγή εσόδων για μεγάλους λιανεμπόρους.
Στον Γαλαξία, η πρόκληση έχει διαφορετικά χαρακτηριστικά. Ο κ. Χρήστος Χειμωνίδης, διευθύνων σύμβουλος της ΠΕΝΤΕ Α.Ε., ηγείται μιας ιστορικής ελληνικής αλυσίδας που έχει στηρίξει την ανάπτυξή της στη συγκρατημένη χρήση δανειακών κεφαλαίων και στη διατήρηση της ανεξαρτησίας της.
Το μοντέλο αυτό επέτρεψε στην ΠΕΝΤΕ να διατηρήσει επί δεκαετίες τη θέση της στην αγορά. Ωστόσο, σύμφωνα με τα στοιχεία της EY-Parthenon, τα EBITDA υποχώρησαν από περίπου 38 εκατ. ευρώ το 2020 σε 12 εκατ. ευρώ το 2025, με πωλήσεις κοντά στα 508 εκατ. ευρώ και καθαρά κέρδη 2,5 εκατ. ευρώ. Η μείωση του εκτιμώμενου μεριδίου από 4% σε 3% αναδεικνύει την πίεση που ασκεί η ενίσχυση των μεγαλύτερων ανταγωνιστών.
Η περίπτωση του Γαλαξία δείχνει ότι ακόμη και μια επιχείρηση με συντηρητική χρηματοοικονομική διαχείριση δεν μένει ανεπηρέαστη από τη συγκέντρωση της αγοράς. Η αγοραστική δύναμη, οι επενδύσεις σε logistics και τεχνολογία και η δυνατότητα χρηματοδότησης της ανάπτυξης αποκτούν ολοένα μεγαλύτερη σημασία.
Απαιτήσεις
Οι αλλαγές δεν περιορίζονται στη συγκέντρωση και στην τεχνολογία. Η EY-Parthenon επισημαίνει ότι η κλιματική αλλαγή αυξάνει την αστάθεια στην αγροτική παραγωγή, επηρεάζοντας τη διαθεσιμότητα και τις τιμές των νωπών προϊόντων. Η μείωση της σπατάλης τροφίμων, οι νέες περιβαλλοντικές υποχρεώσεις, η κυβερνοασφάλεια και το υψηλό κόστος των ηλεκτρονικών παραδόσεων προσθέτουν νέες απαιτήσεις σε έναν κλάδο με ήδη περιορισμένα περιθώρια.