
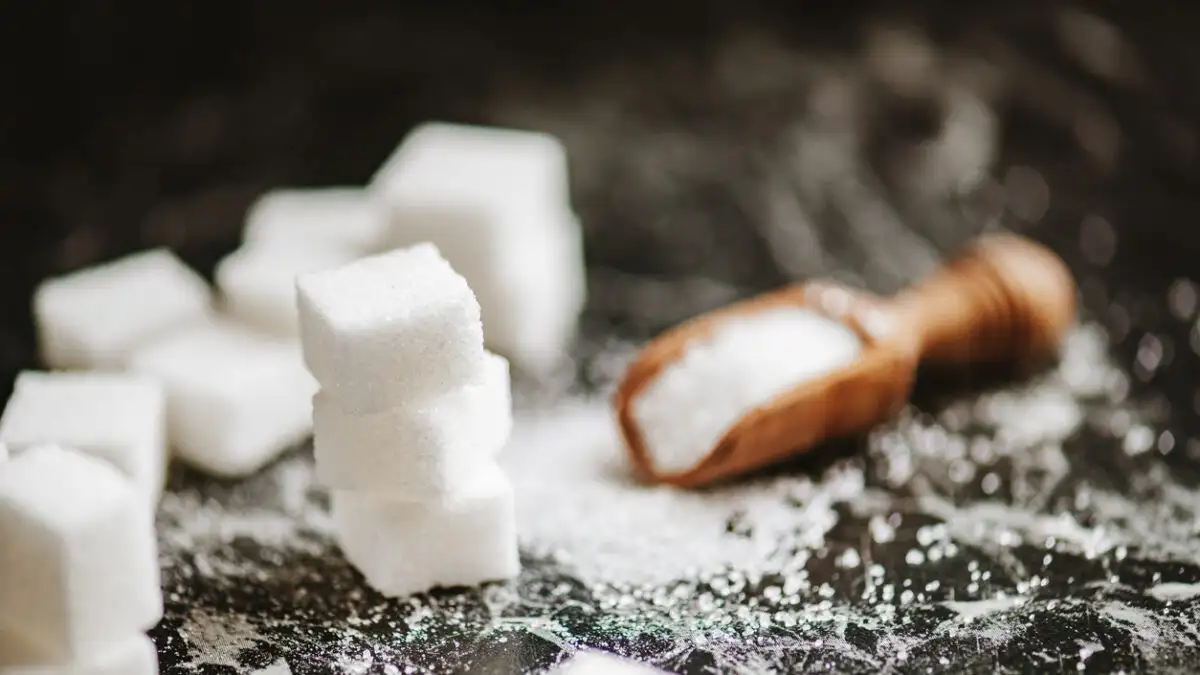
Νέες πληθωριστικές πιέσεις στη βιομηχανία τροφίμων και ποτών δημιουργεί η εκτίναξη των διεθνών τιμών της ζάχαρης, η οποία αποτελεί βασική πρώτη ύλη για ένα ευρύ φάσμα προϊόντων που χρησιμοποιούν καθημερινά οι καταναλωτές.
Η άνοδος επιβαρύνει το κόστος παραγωγής σε ζαχαροπλαστεία, βιομηχανίες αναψυκτικών και επιχειρήσεις επεξεργασμένων τροφίμων, ενισχύοντας τον κίνδυνο νέων ανατιμήσεων για τους καταναλωτές.
Τα συμβόλαια μελλοντικής εκπλήρωσης ακατέργαστης ζάχαρης στο χρηματιστήριο ICE ολοκλήρωσαν τη συνεδρίαση της Παρασκευής (9.10.2026) στα 20,27 σεντς ανά λίβρα, καταγράφοντας άνοδο περίπου 0,6%, ενώ τη Δευτέρα είχε φτάσει έως τα 20,65 σεντς ανά λίβρα, στο υψηλότερο επίπεδο των τελευταίων 19 μηνών όπως αναφέρουν πληροφορίες του CNBC Η αύξηση αποτυπώνει την ταχύτητα με την οποία άλλαξαν οι συνθήκες στην αγορά, καθώς οι ανησυχίες για την παγκόσμια παραγωγή αντικατέστησαν τις προσδοκίες για άφθονη προσφορά.
Η μεταστροφή είναι ιδιαίτερα έντονη σε σχέση με τις αρχές του 2026. Σύμφωνα με την Παγκόσμια Τράπεζα, το πρώτο τρίμηνο οι τιμές της ζάχαρης ήταν μειωμένες κατά 22% σε ετήσια βάση, ενώ τον Φεβρουάριο είχαν υποχωρήσει στο χαμηλότερο επίπεδο από τον Οκτώβριο του 2020, σύμφωνα με τον OECD και τον FAO.
Ωστόσο, τον Αύγουστο τα συμβόλαια ζάχαρης ενισχύθηκαν κατά περίπου 21%, ενώ τον Σεπτέμβριο ο δείκτης τιμών ζάχαρης του FAO αυξήθηκε κατά 6,1% σε μηνιαία βάση και κατά 14,7% σε ετήσια, φτάνοντας στο υψηλότερο επίπεδο από τον Απρίλιο του 2025. Οι εξελίξεις αυτές αποκτούν ιδιαίτερη οικονομική σημασία, καθώς η αύξηση του κόστους της ζάχαρης μπορεί να επηρεάσει τις τιμές σε ολόκληρη την αλυσίδα παραγωγής και διάθεσης τροφίμων, από τις πρώτες ύλες έως τα τελικά προϊόντα στα ράφια.
Η Βραζιλία στο επίκεντρο
Βασικός παράγοντας πίσω από την άνοδο των τιμών είναι η επιδείνωση των προοπτικών για την παγκόσμια παραγωγή ζάχαρης την περίοδο 2026/2027, με επίκεντρο τη Βραζιλία, τη μεγαλύτερη παραγωγό και εξαγωγέα χώρα.
Οι έντονες βροχοπτώσεις στην Κεντρική και Νότια Βραζιλία έχουν καθυστερήσει τη συγκομιδή του ζαχαροκάλαμου και έχουν περιορίσει την περιεκτικότητά του σε ζάχαρη. Στο πρώτο μισό του Σεπτεμβρίου, η παραγωγή μειώθηκε κατά 41,6%, καθώς οι δυσμενείς καιρικές συνθήκες επηρέασαν τόσο τις καλλιεργητικές εργασίες όσο και τη λειτουργία των λιμανιών.
Η εξέλιξη αυτή έχει ιδιαίτερη βαρύτητα για τη διεθνή αγορά, καθώς, σύμφωνα με τον OECD και τον FAO, η Βραζιλία αντιπροσωπεύει περίπου το 46% των παγκόσμιων εξαγωγών ζάχαρης. Κατά συνέπεια, ακόμη και προσωρινές διαταραχές στην παραγωγή της μπορούν να επηρεάσουν σημαντικά την προσφορά και τις διεθνείς τιμές.
Πιέσεις καταγράφονται και σε άλλες σημαντικές παραγωγικές περιοχές. Η ενίσχυση του φαινομένου El Niño δημιουργεί κινδύνους για τις καλλιέργειες στην Ινδία και την Ταϊλάνδη, ενώ στην Ευρωπαϊκή Ένωση η μείωση των εκτάσεων ζαχαρότευτλων και οι δυσμενείς καιρικές συνθήκες περιορίζουν τις προοπτικές παραγωγής.
Από το πλεόνασμα στον κίνδυνο ελλείμματος
Η αλλαγή των συνθηκών αποτυπώνεται και στις προβλέψεις για το παγκόσμιο ισοζύγιο ζάχαρης. Ο International Sugar Organization εκτιμούσε τον Αύγουστο ότι η περίοδος 2025/2026 θα ολοκληρωθεί με πλεόνασμα περίπου 1,1 εκατ. τόνων, έναντι προηγούμενης πρόβλεψης για 2,2 εκατ. τόνους.
Για την περίοδο 2026/2027 ο οργανισμός προβλέπει μικρό έλλειμμα περίπου 200.000 τόνων, καθώς η παγκόσμια κατανάλωση αναμένεται να αυξηθεί από 179,6 εκατ. σε 180,4 εκατ. τόνους.
Η σταδιακή συρρίκνωση του πλεονάσματος και η πιθανότητα ελλείμματος ενισχύουν την αβεβαιότητα για τις επιχειρήσεις που προμηθεύονται ζάχαρη ως πρώτη ύλη, καθώς περιορίζονται τα περιθώρια απορρόφησης νέων διαταραχών στην παραγωγή.
Ο ρόλος της ενέργειας και της αιθανόλης
Πρόσθετη πίεση στην προσφορά ασκεί ο ανταγωνισμός μεταξύ της παραγωγής ζάχαρης και αιθανόλης στη Βραζιλία. Τα εργοστάσια μπορούν να κατευθύνουν το ζαχαροκάλαμο είτε στην αγορά τροφίμων είτε στην παραγωγή βιοκαυσίμων, ανάλογα με το ποια επιλογή προσφέρει υψηλότερη απόδοση.
Οι αυξημένες τιμές της ενέργειας έχουν ενισχύσει την ελκυστικότητα της αιθανόλης, περιορίζοντας τις ποσότητες ζαχαροκάλαμου που κατευθύνονται στην παραγωγή ζάχαρης. Έως τις αρχές Ιουλίου, μόλις το 42,5% της βραζιλιάνικης παραγωγής ζαχαροκάλαμου χρησιμοποιούνταν για ζάχαρη.
Παρότι η πρόσφατη άνοδος των τιμών καθιστά πλέον τη ζάχαρη πιο συμφέρουσα για τους παραγωγούς, οι συνεχείς βροχοπτώσεις δυσκολεύουν την αύξηση της παραγωγής. Η StoneX έχει ήδη περιορίσει την εκτίμησή της για την Κεντρική και Νότια Βραζιλία κάτω από τους 40 εκατ. τόνους, αφήνοντας ανοιχτό το ενδεχόμενο η παραγωγή να μην ξεπεράσει τους 38 εκατ. τόνους.
Πώς επηρεάζονται οι τιμές των τροφίμων
Η αύξηση της τιμής της ζάχαρης δεν αφορά μόνο τους παραγωγούς και τους εμπόρους του συγκεκριμένου εμπορεύματος. Επηρεάζει άμεσα το κόστος πρώτων υλών για τη βιομηχανία τροφίμων και ποτών, καθώς χρησιμοποιείται σε αναψυκτικά, γλυκίσματα, αρτοσκευάσματα και πλήθος επεξεργασμένων προϊόντων.
Για τις επιχειρήσεις, η διατήρηση των τιμών της ζάχαρης σε υψηλά επίπεδα σημαίνει αυξημένες δαπάνες προμηθειών και πιέσεις στα περιθώρια κέρδους. Αν οι ανατιμήσεις έχουν διάρκεια, μέρος του πρόσθετου κόστους ενδέχεται να μεταφερθεί στις τελικές τιμές, επιβαρύνοντας τους καταναλωτές. Ο κίνδυνος είναι μεγαλύτερος για τις οικονομίες που εξαρτώνται από εισαγωγές τροφίμων και ενέργειας, καθώς ο FAO προειδοποίησε στις αρχές Οκτωβρίου ότι η διατήρηση των ευρύτερων πιέσεων στις διεθνείς αγορές εμπορευμάτων θα μπορούσε να οδηγήσει σε αυξήσεις των τιμών καταναλωτή.
Ενδεικτική της πίεσης είναι η περίπτωση της Ινδίας, όπου οι εγχώριες τιμές της ζάχαρης έφτασαν σε επίπεδα ρεκόρ το καλοκαίρι, οδηγώντας την κυβέρνηση να επιτρέψει αδασμολόγητες εισαγωγές 1 εκατ. τόνων ακατέργαστης ζάχαρης.
Την ίδια στιγμή, η ζήτηση αναμένεται να συνεχίσει να αυξάνεται μακροπρόθεσμα. Σύμφωνα με τις προβλέψεις του OECD και του FAO, η παγκόσμια κατανάλωση ζάχαρης θα φτάσει περίπου τους 199 εκατ. τόνους έως το 2035, κυρίως λόγω της πληθυσμιακής αύξησης, της αστικοποίησης και της ενίσχυσης των εισοδημάτων στην Ασία και την Αφρική.
Στην Ευρώπη και τη Βόρεια Αμερική, αντίθετα, η κατανάλωση αναμένεται να υποχωρήσει, λόγω των αλλαγών στις καταναλωτικές συνήθειες, των φόρων στη ζάχαρη και της αναμόρφωσης της σύνθεσης προϊόντων από τις βιομηχανίες.
Οι εξελίξεις αναδεικνύουν τη στενή σύνδεση της αγοράς ζάχαρης με τη γεωργία, την ενέργεια και τη βιομηχανία τροφίμων. Σύμφωνα με τον OECD και τον FAO, έως το 2035 περίπου το 24% των παγκόσμιων σακχαρούχων καλλιεργειών θα κατευθύνεται στην παραγωγή αιθανόλης, από 18% σήμερα, εντείνοντας τον ανταγωνισμό για την πρώτη ύλη.